

Det er et af de evige dilemmaer for investorer: om man skal vælge obligationer eller aktier . Der bør ikke være en fast, og slet ikke statisk, position. Den vil materialisere sig afhængigt af de finansielle markeders tilstand . På visse tidspunkter kan ét finansielt aktiv være mere rentabelt end et andet. Under alle omstændigheder er det vigtigt at undgå forudfattede meninger om begge, selvom begge har meget veldefinerede karakteristika.
Derudover har du en yderst effektiv strategi, der involverer at kombinere begge finansielle markeder . Dette vil være en af de bedste strategier til at beskytte dine opsparinger. Disse investeringer kan supplere hinanden på et hvilket som helst tidspunkt, givet den nuværende tilstand i verdens største økonomier, især i perioder med vækst eller recession.
Hvis du vil træffe det rigtige valg, har du intet andet valg end at fortsætte med at læse denne artikel. Den vil give dig de vigtigste oplysninger, der kan hjælpe dig med at vælge det mest fordelagtige marked . Gennem en række produkter, der vil fungere som mellemliggende kanaler for at introducere dig til [markedets] verden, og især så du har en klar idé om, hvad du skal gøre fra nu af. Når du er færdig med at læse disse oplysninger, vil du helt sikkert være nået til en konklusion om, hvad der bedst passer til dine personlige interesser.
Indkomst: kombiner begge markeder
En af de første strategier, du kan anvende fra nu af, er at vælge blandede investeringsmodeller. Disse vil afspejle tendenserne på begge finansmarkeder. Men hvordan? Det er ret simpelt: gennem en række produkter, der indfanger denne særlige investeringskarakteristik, primært investeringsfonde . Dette vil være en nem måde at kanalisere din opsparing gennem denne alternative vej.
Dette er en meget specifik tilgang, hvis hovedformål er at undgå at ofre nogen af investeringerne. Som følge heraf diversificeres opsparingen under procenter, der afhænger af risikoprofilen for denne mellemliggende investeringsmodel. En anden måde at nå disse mål på er gennem en hybrid tilgang, der udføres uafhængigt. Dette ville involvere på den ene side at købe aktier direkte på aktiemarkederne. Og på den anden side at abonnere på de bedste renteprodukter : virksomhedsobligationer, statsobligationer, højrisikoobligationer osv.
Fordele ved aktier
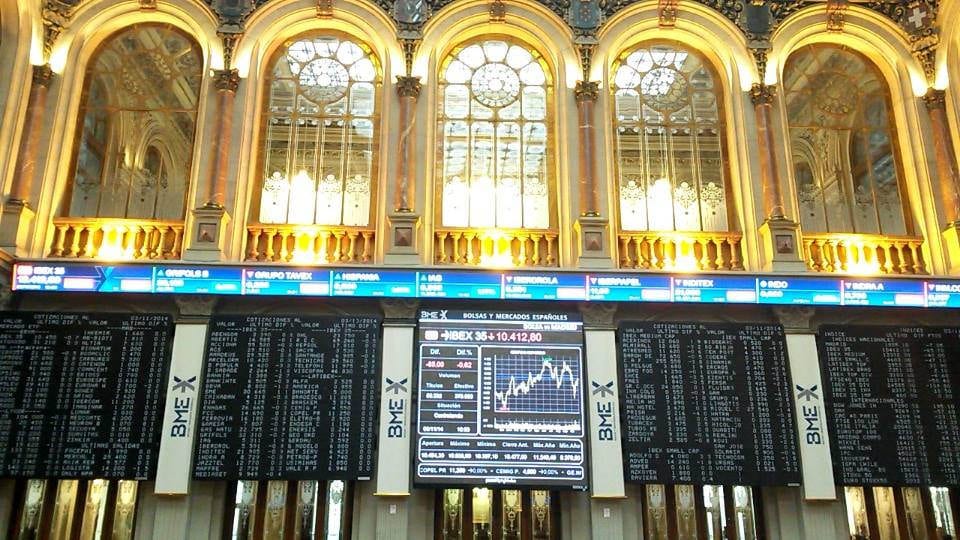
Disse markeder er bedre egnet til at generere højere afkast på dine investeringer. Men vær meget forsigtig, når det er muligt. Du skal være opmærksom på, at deres præstation i mange situationer kan være decideret negativ, hvilket kan medføre, at du mister en betydelig del af din livsopsparing. Glem ikke dette, før du går ind på markederne, da konsekvenserne kan være katastrofale for dine interesser som investor.
Aktier er mere effektive til at forbedre afkastet. Anvend den gamle strategi, hvor højere risici betyder højere potentielle afkast for din portefølje. Desuden betyder det, at du får flere muligheder for at udføre transaktioner, ikke kun gennem køb og salg af aktier, men også med andre produkter . Investeringsfonde, børsnoterede fonde, warrants og endda derivater er nogle af de modeller, du kan abonnere på fra nu af.
Fordelen er, at der ikke er nogen minimumsperiode for nogen af positionerne. På denne måde kan du åbne og lukke dem, når du vil , forudsat at forholdene på de finansielle markeder tillader det. Hvis du er i vindende positioner, kan du lukke dem når som helst. Og hvis ikke, kan du forlænge venteperioden for at færdiggøre dine handler.
Fast indkomst, hvornår skal jeg ansætte den?
Dette finansielle aktiv opererer derimod under forskellige investeringsstrategier. Det er praktisk talt umuligt at generere betydelige kapitalgevinster. De handles typisk med marginer på omkring 5%. Disse er sikrere produkter, der tilbyder et fast og garanteret afkast i de fleste tilfælde, uanset investeringsscenariet. I betragtning af denne egenskab er det ikke overraskende, at mere defensive investorer er mest tilbøjelige til at omfavne dem.
En måde at formalisere disse transaktioner på er gennem tidsindskud. I øjeblikket tilbyder disse minimale afkast som følge af Den Europæiske Centralbanks (ECB) beslutning om at sænke renten til hidtil usete niveauer, helt ned til 0% . På grund af denne foranstaltning giver tidsindskud sjældent renter, der overstiger 0,40%, medmindre kunden etablerer et forhold til sin finansielle institution ved at få sin løn indbetalt direkte på kontoen eller ved at købe andre finansielle produkter.
Der er en anden måde at investere i obligationer: gennem investeringsfonde . I dette tilfælde er der dog ingen garanti for afkast, som det har været tilfældet i de senere år. Der findes mange fonde af denne type, som du kan investere i, og som dækker alle former for investeringer: obligationer, statsgæld og statspapirer. Den bedste mulighed vil altid afhænge af din investorprofil.
Hvad skal du sætte pris på?
For at vælge den ene eller den anden investeringsmodel har du intet andet valg end at sende nogle filtre, der angiver, hvilken investering der er mest praktisk at abonnere på. I nogle tilfælde afhænger det af den disponible kapital, men i andre af de vilkår, du vil give til investeringen. Under alle omstændigheder tilrådes det altid, at du er opmærksom på en række anbefalinger, der vil være meget nyttige til at forme din investeringsportefølje.
- Du skal spørge dig selv, om du virkelig gør det værd at risikere dine penge. Det er muligvis ikke nødvendigt, og langt mere beskedne fortjenstmargener er tilstrækkelige.
- El internationale økonomiske scenarier Det vil være afgørende at vælge det bedste finansielle aktiv til enhver tid. I nogle vil det være fast indkomst og i andre variablen. Du kan skifte dem ud fra det konjunkturelle kort over økonomien.
- Når dine besparelser vokser, kan du læne dig mod modeller med højere risiko, men uden ubeskyttende positioner åben på de finansielle markeder. Ikke forgæves, det er dine egne penge, du spiller.
- En strategi baseret på diversificering. Uden at opgive nogen investering i de procentdele, som du finder bedst passende, endda lig med 50%.
- At du er en aggressiv eller defensiv investor Du kan vælge at læne dig mod en eller anden investeringsklasse. Selvom det ikke i alle perioder skal være sådan, da det vil være nødvendigt for dig at akklimatisere dig til hvert af de scenarier, der genereres på de finansielle markeder.
- I perioderne af økonomisk ekspansion du har intet andet valg end at vælge aktier. Det vil være en meget mere effektiv strategi at gøre alle dine besparelser rentable.
Strategier at gennemføre

Der er mange formler for at belyse, hvilken type indkomst du skal vælge. Nogle af dem har du måske hørt før. Men i andre tilfælde vil de være meget innovative forslag, der hjælper dig, ikke kun for at gøre besparelserne rentable, men også for at beskytte dem på den mest passende måde. Dette er nogle af de adfærd, der kan eksporteres for at nå de forfulgte mål.
Du kan vælge aktier, der udbetaler udbytte til deres aktionærer . Denne model skaber en fast indkomst inden for en variabel indkomst. Du vil altid have et fast afkast på din opsparing, uanset aktiemarkedets præstation. Under alle omstændigheder vil du generere en garanteret årlig rente på mellem 3 % og 8 %. Denne rente vil blive indsat direkte på din bankkonto.
En anden investeringsstrategi, du kan implementere, involverer regelmæssig ændring og fornyelse af dine finansielle produkter baseret på, hvordan de finansielle markeder, både faste og variable, udvikler sig. På denne måde kan du drage fordel af alle markedsforhold.
Et meget nyttigt alternativ, du kan bruge fra nu af, er at bruge en af dine indtægtsstrømme til at supplere den anden. Dette vil være en meget effektiv måde at beskytte din opsparing på uden at give afkald på nogen finansielle aktiver.
En sidste mulighed, du har for at implementere disse kriterier, er at identificere komplementære elementer. Du kan kombinere dem uden alt for store problemer og dermed undgå situationer, der kan være til skade for dine interesser.
Hvad er den bedste indkomst?
Nu er det tid til at bestemme, hvilken type investering der er bedst. I princippet er ingen af dem iboende god eller dårlig. Det afhænger af din profil som lille eller mellemstor investor. Generelt er obligationer den foretrukne mulighed for at maksimere kapitalgevinster . Deres potentiale for stigning er meget større, nogle gange endda betydeligt. I modsætning hertil prioriterer obligationer sikkerhed og ønsket om at undgå tab.
Du alene bliver nødt til at afgøre dette ældgamle dilemma, der opstår ret ofte. Du bør dog analysere din nuværende situation og hvad du håber at opnå ved at investere. Du vil næsten helt sikkert nå frem til en konklusion, som du bliver nødt til at omsætte til praksis. Du kan lave fejl på et tidspunkt, men det vil være klogt at holde fast i din beslutning i en periode for at nå dine mål.
Husk på, at på aktiemarkedet vinder man nogle gange, og nogle gange taber man. Du skal minimere dine tab, så du i sidste ende ser en betydelig stigning i din bankkontosaldo. For at opnå dette har du intet andet valg end at sætte mål . De behøver ikke at være alt for ambitiøse; de bør snarere være opnåelige gennem de investeringsstrategier, du anvender på dine handler.